Tesouro Prefixado: quando faz sentido travar a taxa
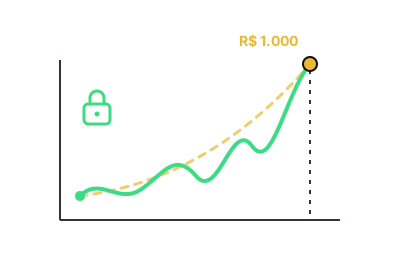
Você sabe hoje quanto vai resgatar lá na frente. Essa é a promessa do Tesouro Prefixado, e ela é real. Mas vem com duas condições que a tela da corretora não mostra.
Antes de tudo: este artigo é educativo. Não indica título nem vencimento, não promete retorno e não substitui a análise do seu perfil de investidor.
Dos títulos do Tesouro Direto, o prefixado é o mais fácil de entender na hora da compra. E o mais fácil de entender errado depois. Na tela, você vê um número: "14% ao ano". O que esse número promete (e o que ele não promete) é o assunto daqui.
O que é o Tesouro Prefixado
É um título público: você empresta dinheiro para o governo federal e recebe juros por isso. A diferença para os outros títulos está no nome. No prefixado, a taxa é definida no dia da compra e não muda mais.
O mecanismo é simples. Cada título paga R$ 1.000 no vencimento. Hoje, você compra esse título por menos do que isso, e a diferença é o seu rendimento. Um título de 5 anos a 14% ao ano, por exemplo, custa hoje perto de R$ 519: é o valor que, crescendo 14% ao ano por 5 anos, vira R$ 1.000.
Vocabulário
Taxa nominal: o rendimento em reais, sem descontar a inflação. É o número que o prefixado trava. Vencimento: a data em que o Tesouro devolve o dinheiro com os juros. Juros semestrais: existe uma versão do prefixado que paga parte dos juros a cada seis meses, em vez de tudo no final. A lógica da taxa travada é a mesma.
Em 16 de setembro de 2026, os títulos prefixados do Tesouro Direto pagavam algo entre 13% e 14,5% ao ano, conforme o vencimento. Esse número muda todo dia útil. Confira no site do Tesouro Direto antes de fazer qualquer conta.
Quanto rende, em reais
Vamos a uma conta simples, levando o título até o vencimento.
Exemplo ilustrativo — R$ 10.000 por 5 anos
Premissa: taxa travada de 14% ao ano (ilustrativa, perto das taxas de setembro de 2026) e título mantido até o vencimento.
Valor bruto no vencimento: cerca de R$ 19.250. Ou seja, R$ 9.250 de rendimento.
Imposto de renda: como passou de 2 anos, a alíquota é de 15% sobre o rendimento, cerca de R$ 1.390.
Líquido: cerca de R$ 17.860. E você conhece esse valor no dia da compra. Essa é a grande vantagem do prefixado.
Ainda sai a taxa de custódia da B3, de 0,20% ao ano sobre o valor do título. Ela é acumulada dia a dia e descontada quando você vende ou no vencimento. Nesse exemplo, dá algo perto de R$ 140 ao longo dos 5 anos, e o líquido fica perto de R$ 17.700.
O imposto é regressivo: cai quanto mais tempo o dinheiro fica. São 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Resgatou em menos de 30 dias? Ainda tem IOF sobre o rendimento. Explico a tabela inteira no artigo sobre imposto de renda nos investimentos.
A taxa é garantida. Com uma condição
❌ Mito
"Prefixado é garantido: comprei a 14%, vou ganhar 14% ao ano aconteça o que acontecer."
✓ Verdade
Você ganha os 14% se levar o título até o vencimento. Se precisar vender antes, recebe o preço do dia, que pode estar acima ou abaixo do combinado.
Dá para vender antes, em qualquer dia útil: o próprio Tesouro recompra o título. O problema é o preço. Ele muda todo dia conforme as taxas do mercado. É a marcação a mercado.
A regra funciona como uma gangorra: quando as taxas de mercado sobem, o preço do seu título cai. Quando caem, o preço sobe. Faz sentido. Se um título novo passa a pagar 16%, ninguém quer pagar caro pelo seu, que paga 14%.
Exemplo ilustrativo — o mesmo título, vendido 1 ano depois
Você aplicou R$ 10.000 num prefixado de 5 anos a 14% ao ano. Um ano depois, precisou do dinheiro. Quanto o título vale depende da taxa que o mercado pede nesse dia para os 4 anos que faltam:
- Se a taxa caiu para 12%: cerca de R$ 12.240 (+22% no ano).
- Se ficou em 14%: cerca de R$ 11.400 (exatamente os 14% combinados).
- Se subiu para 16%: cerca de R$ 10.630 (+6% no ano).
- Se subiu para 18%: cerca de R$ 9.930. Prejuízo, mesmo sendo título do governo.
Valores brutos, antes de IR e custódia, em conta simplificada.
Repare no que isso significa. Quem leva até o fim não se importa com a gangorra. Quem pode precisar do dinheiro no meio do caminho se importa muito. Por isso o prazo do seu objetivo vem antes da taxa.
Você também vai ouvir que "prefixado é bom quando os juros vão cair". Tem lógica: se as taxas caírem depois da compra, o preço sobe, e quem vender antes ganha mais. Mas repare no "se". As taxas de hoje já embutem o que o mercado espera. Só ganha a mais quem acerta algo que o mercado não previu. E, para quem leva até o vencimento, isso tanto faz.
O risco que quase ninguém calcula
O prefixado trava uma taxa nominal. Ele promete reais, não poder de compra. Se a inflação vier mais alta do que você imaginava, os mesmos R$ 17.860 compram menos coisas lá na frente.
Quanto menos? Com 14% ao ano travados, o ganho acima da inflação (o chamado juro real) seria de uns 9,4% ao ano com a inflação dos últimos 12 meses, de 4,22%. Se a inflação média subir para 8%, o ganho real cai para uns 5,6%. A taxa em reais é a mesma. O que ela compra, não.
A conta que ajuda a decidir: inflação implícita
Existe um jeito de comparar o prefixado com o Tesouro IPCA+, que paga a inflação mais uma taxa fixa. Pegue dois títulos com vencimento no mesmo ano e faça esta conta:
Inflação implícita
(1 + taxa do prefixado) ÷ (1 + taxa fixa do IPCA+) − 1
Em 16/09/2026, o Tesouro Prefixado 2032 pagava 14,30% ao ano, e o Tesouro IPCA+ 2032 pagava IPCA + 7,66%. A conta dá (1,1430 ÷ 1,0766) − 1 ≈ 6,2% ao ano.
Leitura: se a inflação média até 2032 ficar abaixo de uns 6,2% ao ano, o prefixado tende a render mais. Se ficar acima, o IPCA+ tende a ganhar.
Esse número se chama inflação implícita, ou "taxa de equilíbrio". Os dois títulos aparecem aí só como exemplo de cálculo, não como indicação. E a inflação implícita não é previsão de ninguém: ela também carrega um prêmio que o mercado cobra pela incerteza. Mas transforma uma escolha no escuro numa pergunta concreta. Você acha que a inflação dos próximos anos vai ficar acima ou abaixo desse número? E, mais importante: você aceita errar nessa aposta?
Prefixado, IPCA+ ou Selic: cada um protege de uma coisa
Os três têm o mesmo emissor, o governo federal. O que muda é o risco que cada um deixa com você:
- Tesouro Selic: acompanha a Selic dia a dia e quase não oscila, por isso é o da reserva de emergência. Em troca, não trava nada: se a Selic cair, ele passa a render menos.
- Tesouro Prefixado: trava a taxa em reais. Combina com quem sabe quanto vai precisar e quando. O risco que fica com você é a inflação acima do esperado, além da oscilação de preço se vender antes.
- Tesouro IPCA+: trava uma taxa acima da inflação, protegendo o poder de compra. É o mais usado para objetivos longos, como a aposentadoria. Também oscila bastante se vender antes.
Quando o prefixado costuma fazer sentido
Sem generalizar (quem decide é o seu perfil, o seu prazo e o seu objetivo), alguns sinais de que vale estudar o prefixado:
- O objetivo tem data e valor em reais. A entrada de um imóvel em 2029, uma reforma, uma viagem. Você escolhe um vencimento igual ou anterior à data e sabe quanto vai ter.
- Você não vai precisar do dinheiro antes. Se houver chance real de precisar no meio do caminho, o risco de vender numa hora ruim entra na conta.
- A reserva de emergência já está montada. Prefixado não é lugar de dinheiro para imprevisto.
- Você aceita abrir mão da proteção contra a inflação em troca de previsibilidade em reais.
E quando não costuma fazer sentido: na reserva de emergência, para dinheiro sem data para usar, ou em objetivos de décadas, em que o que importa é o poder de compra. Se você ainda não sabe qual é o seu caso, comece entendendo o seu perfil de investidor.
Custos e valor mínimo
- Taxa de custódia da B3: 0,20% ao ano sobre o valor do título. Diferente do Tesouro Selic, o prefixado não tem isenção para os primeiros R$ 10 mil.
- Valor mínimo: cerca de 1% do preço do título. Como o preço muda todo dia, o mínimo também muda. No prefixado, costuma ficar em poucos reais.
- Imposto de renda: regressivo, de 22,5% a 15% sobre o rendimento, descontado na fonte.
- Liquidez: venda em qualquer dia útil, pelo preço do dia. Pedido feito até as 13h cai na conta no mesmo dia; depois disso, no dia útil seguinte.
O prefixado troca uma incerteza por outra. Você passa a saber quanto vai receber em reais e deixa de saber quanto esses reais vão comprar.
Para decorar
- No prefixado, a taxa é travada na compra, e o título paga R$ 1.000 no vencimento.
- A taxa só é garantida levando até o vencimento. Vendeu antes, recebe o preço do dia.
- Taxas de mercado subindo derrubam o preço do título; caindo, fazem o preço subir.
- A taxa é nominal: inflação acima do esperado come o ganho real.
- Inflação implícita = (1 + pré) ÷ (1 + taxa fixa do IPCA+) − 1. É a régua para comparar com o IPCA+.
Para ir mais fundo, vale ler o Tesouro Direto explicado do zero, entender por que seu título "seguro" oscila e ver como funciona o Tesouro IPCA+.
Fontes: taxas do Tesouro Direto — Tesouro Transparente, "Preços e taxas históricas dos títulos negociados no Tesouro Direto" (data-base 16/09/2026); taxa de custódia — B3, "Tarifas de Tesouro Direto" (consulta em 18/09/2026); IPCA de 12 meses até agosto de 2026 — IBGE, via Banco Central (série 13522); liquidação no mesmo dia para pedidos até as 13h — Tesouro Nacional; tabela regressiva do IR — Lei 11.033/2004. Os exemplos em R$ usam conta simplificada, com juros compostos anuais, e são ilustrativos.