Como investir R$ 200 por mês: o que muda a conta e como montar a carteira
R$ 200 por mês não vai te deixar rico. Mas três coisas mudam essa conta, e duas delas não dependem do seu salário. Depois, os 4 passos para transformar esses R$ 200 numa carteira de verdade.
Antes de tudo: este artigo é educativo. Não indica produto, banco nem ativo, não promete retorno e não substitui a análise do seu perfil de investidor.
Começo pelo que quase ninguém fala: R$ 200 por mês não vai te deixar rico. Quem diz o contrário está vendendo alguma coisa. Mas daí a concluir que "com pouco não adianta" tem uma distância grande. A conta muda bastante com três alavancas. E as duas mais fortes não dependem de quanto você ganha.
Antes da conta: o que é juro real
Todos os números deste artigo estão em juro real: o quanto o dinheiro rende acima da inflação. Se um investimento rende 10% num ano em que a inflação foi de 5%, o seu poder de compra cresceu uns 4,8%, e não 10%.
Trabalhar com juro real tem uma vantagem: o resultado já sai em dinheiro de hoje. Quando eu falar em R$ 137 mil daqui a 30 anos, é o que R$ 137 mil compram hoje. Nada de número inflado que parece muito e compra pouco.
O cenário dos exemplos
Aporte: todo mês, no fim do mês, por 30 anos (360 aportes).
Taxa: juro real constante de 4% ou de 6% ao ano.
O que fica de fora: imposto de renda e taxas. Na vida real, o resultado é menor.
É um cenário ilustrativo, não uma promessa. Nenhuma taxa é garantida por 30 anos.
Alavanca 1: o tempo
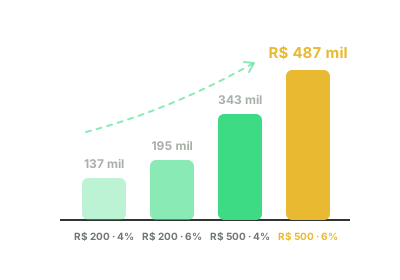
R$ 200 por mês, por 30 anos, a 4% reais ao ano, viram cerca de R$ 137 mil. Do seu bolso saíram R$ 72 mil. O resto, uns R$ 65 mil, são juros sobre juros.
E esses R$ 137 mil, rendendo os mesmos 4% reais, pagam perto de R$ 450 por mês sem mexer no que foi guardado. Não é aposentadoria. Mas é um reforço que não existiria.
Agora o lado ruim do tempo: ele não volta. Quem começa 10 anos depois, com 20 anos de aporte, chega a uns R$ 73 mil. Deixou de colocar R$ 24 mil do bolso e terminou com R$ 64 mil a menos. Os últimos anos são os que mais rendem, e eles só existem para quem começou cedo.
Alavanca 2: estudar
Estudar não aumenta o salário. Mas pode aumentar a taxa. Não por achar "o investimento que rende mais", e sim por parar de perder taxa à toa:
- tirar dinheiro de onde ele rende menos do que poderia, com o mesmo risco;
- evitar produto com taxa de administração alta que come o rendimento todo ano;
- escolher pelo seu perfil, e não pela dica de quem ganha comissão na venda.
Se isso levar a taxa de 4% para 6% reais ao ano, os mesmos R$ 200 por mês viram cerca de R$ 195 mil. O bolso é o mesmo, R$ 72 mil. A diferença, de uns R$ 58 mil, veio só da taxa.
Um cuidado com a leitura: retorno maior costuma vir com risco maior. A parte do estudo que é ganho "de graça" é a primeira da lista, a de não deixar dinheiro rendendo menos do que poderia. O resto depende do risco que cabe no seu perfil.
Alavanca 3: o aporte
A terceira é a óbvia, e a única que depende do salário. Quando a renda crescer, suba o aporte. R$ 500 por mês, na mesma taxa de 4%, viram cerca de R$ 343 mil.
E as três juntas? R$ 500 por mês, a 6% reais, por 30 anos: cerca de R$ 487 mil, que pagariam perto de R$ 2.370 por mês em dinheiro de hoje.
As alavancas lado a lado — 30 anos de aporte
- R$ 200/mês a 4%: cerca de R$ 137 mil · renda de ~R$ 450/mês
- R$ 200/mês a 6%: cerca de R$ 195 mil · renda de ~R$ 950/mês
- R$ 500/mês a 4%: cerca de R$ 343 mil · renda de ~R$ 1.120/mês
- R$ 500/mês a 6%: cerca de R$ 487 mil · renda de ~R$ 2.370/mês
Juro real, sem IR e sem taxas. Renda = o que o saldo rende por mês, sem tocar no principal. Valores ilustrativos.
Repara numa coisa. Das três alavancas, tempo e estudo não dependem do seu salário. Dá para mexer nelas hoje, com os R$ 200 que você já tem.
❌ Mito
"Com R$ 200 não adianta investir. Melhor esperar sobrar mais."
✓ Verdade
Esperar custa o tempo, que é a alavanca que não volta. E o hábito de aportar todo mês vale mais do que o valor do primeiro aporte.
Como montar a carteira com R$ 200: 4 passos
A conta mostra o que muda o resultado. Agora, a ordem para começar. Antes do passo 1, um passo zero: se você tem dívida cara, como cartão de crédito rotativo ou cheque especial, ela vem antes de qualquer investimento. Nenhuma aplicação rende o que esses juros cobram.
Passo 1 — Reserva de emergência primeiro
De 3 a 6 meses dos seus gastos essenciais, numa aplicação de baixo risco e com liquidez diária, ou seja, que vira dinheiro na conta rápido. Até ela ficar pronta, os R$ 200 vão todos para ela.
Sendo honesto: com R$ 200 por mês, a reserva demora. Se os seus gastos essenciais são de R$ 2.500, três meses são R$ 7.500. Dá uns três anos de aporte. É normal. É a reserva que impede um imprevisto de virar dívida, e ela também rende enquanto espera. Para saber o seu número, veja quanto guardar e onde deixar a reserva ou faça a conta na calculadora de reserva de emergência.
Passo 2 — Seu perfil decide o peso de cada classe
Quanto vai para renda fixa e quanto vai para renda variável não é escolha de gosto. Depende do seu prazo, dos seus objetivos e de quanto de oscilação você aguenta sem vender no pior momento. No mercado isso se chama suitability: o questionário de perfil que a corretora aplica. Responda com honestidade. Explico o teste no artigo sobre perfil de investidor.
Passo 3 — Divida por classe, não por produto
Em vez de pensar "qual produto eu compro", pense em quanto da carteira vai para cada classe. Um exemplo, só para visualizar:
- Renda fixa: 50%
- Fundos imobiliários (FIIs): 20%
- Ações: 20%
- Internacional: 10%
É um exemplo ilustrativo, não uma recomendação. A divisão certa para você depende do seu perfil, e pode ter muito mais renda fixa do que isso. A lógica de espalhar o risco está no artigo sobre diversificação.
Passo 4 — Com pouco, não divida todo mês
Esse é o pulo do gato de quem tem pouco. Dividir R$ 200 em quatro dá R$ 50 por classe. Em algumas classes, R$ 50 nem compra uma unidade, e a carteira vira um monte de pedacinhos. Em vez disso, todo mês, olhe qual classe está mais longe do alvo e coloque os R$ 200 inteiros nela. No mês seguinte, refaça a conta.
Exemplo ilustrativo — para onde vai o aporte do mês
A carteira tem R$ 2.000: renda fixa R$ 1.100, FIIs R$ 400, ações R$ 300 e internacional R$ 200. Com o aporte, ela vai para R$ 2.200.
No alvo do exemplo (20%), ações deveriam ter R$ 440 e têm R$ 300. Faltam R$ 140, a maior distância entre as quatro classes. Então os R$ 200 do mês vão inteiros para ações.
No mês seguinte, a conta é refeita, e o aporte pode ir para outra classe.
Esse jeito tem nome: rebalanceamento pelo aporte. A carteira volta para perto do alvo sem você precisar vender nada.
Coleção vira carteira com método, não com mais dinheiro.
O porém honesto
- Nenhuma taxa é garantida. Os 4% e 6% são cenário. Em 30 anos tem ano bom e ano ruim, e a média pode sair abaixo disso.
- Mais retorno costuma vir com mais risco. Buscar 6% pode significar aceitar mais oscilação no caminho.
- Imposto e taxas reduzem o resultado. Os números deste artigo não descontam nenhum dos dois.
- Confira o valor mínimo de cada produto antes de aplicar. Ele varia de produto para produto.
- Você não precisa ter todas as classes no primeiro mês. A carteira se forma com o tempo.
- Não copie a carteira de ninguém. Nem a minha. O que faz sentido para mim pode não fazer para você.
Para decorar
- R$ 200 por mês não te deixa rico, mas 30 anos de aporte transformam R$ 72 mil em uns R$ 137 mil de poder de compra (cenário de 4% reais).
- Tempo e estudo mudam a conta sem depender do salário. O aporte entra quando a renda crescer.
- Juro real é o que sobra acima da inflação. É ele que mede se você ficou mais rico ou só com mais reais.
- A ordem: dívida cara, reserva, perfil, divisão por classe.
- Com pouco, o aporte do mês vai inteiro para a classe mais longe do alvo.
Quer ver com os seus números? Refaça a conta com o seu valor, a sua taxa e o seu prazo na calculadora de juros compostos. E, se está começando agora, o caminho completo está em como começar a investir do zero.
Fontes: cálculo próprio, pela fórmula do valor futuro de uma série de aportes mensais iguais: VF = aporte × [(1 + i)n − 1] ÷ i, com n = 360 meses e i = taxa mensal equivalente à anual (4% ao ano ≈ 0,327% ao mês; 6% ao ano ≈ 0,487% ao mês). Renda mensal = saldo final × taxa mensal equivalente. Valores arredondados, em juro real, sem imposto de renda e sem taxas. São ilustrativos e não representam rentabilidade de nenhum produto.